


بهروزرسانی: مهر ۱۴۰۵
پاسخ کوتاه
مدیریت بودجه در شرطبندی یعنی پیش از هر فعالیت، از هزینههای ضروری و پسانداز خود محافظت کنید، برای پول و زمانی که ممکن است از دست بدهید مرز مشخص داشته باشید و به محض رسیدن به آن مرز، متوقف شوید. ثبت دقیق واریز، برداشت، برد و باخت، تصویر واقعیتری از هزینهها نشان میدهد. هیچ شیوه مدیریت سرمایهای احتمال باخت را از بین نمیبرد یا شرطبندی را به منبع درآمد مطمئن تبدیل نمیکند.
بودجهبندی در شرطبندی فقط انتخاب مبلغ هر شرط نیست. مسئله اصلی این است که هزینه این فعالیت بر اجاره خانه، خوراک، بدهی، پسانداز و آرامش خانواده اثر نگذارد. در این راهنما، با یک مثال عددی، جدول پیگیری هزینهها و معرفی ابزارهای کنترل فعالیت توضیح میدهیم چگونه میتوان خطرهای مالی را بهتر شناخت. اگر تعیین سقف برایتان دشوار است یا برای جبران باخت دوباره پول واریز میکنید، توقف کامل از کاهش مبلغ شرط مؤثرتر است.
چرا تعیین بودجه پیش از شرطبندی اهمیت دارد؟
بردهای کوتاهمدت میتوانند برداشت نادرستی از هزینه واقعی بازی ایجاد کنند. مبلغی که یک روز برنده میشوید ممکن است در دورهای بعد از دست برود؛ بهخصوص وقتی تلاش میکنید زیان قبلی را جبران کنید. در بازیهای کازینویی، ساختار پرداخت معمولاً برتری ریاضی برای برگزارکننده ایجاد میکند. در شرطبندی ورزشی نیز ضرایب، کارمزد ضمنی و خطای پیشبینی بر نتیجه اثر میگذارند. بنابراین، هیچ روش ثابتی برد آینده را تضمین نمیکند.
محافظت از هزینههای زندگی
بودجهای که صرف نیازهای ضروری یا بازپرداخت بدهی میشود، نباید وارد حساب شرطبندی شود. شرطی که با پول ضروری بسته شده، حتی در صورت برد هم خطر مالی ایجاد میکند.
توجه به زمان و هزینه
علاوه بر مبلغ، مدت فعالیت و تعداد دفعات مراجعه به سایت را هم ثبت کنید. طولانی شدن جلسه و واریز دوباره پس از باخت نشانههای مهمی برای توقف هستند.
پرهیز از درآمدپنداری
بردهای مقطعی، مهارت یا سوددهی پایدار را ثابت نمیکنند. تبلیغ «درآمد ثابت از انفجار یا فوتبال» نباید مبنای برنامه مالی شخصی قرار گیرد.
تفاوت «کنترل زیان» با «کسب سود»: تعیین سقف فقط میتواند جلوی بخشی از هزینههای بیشتر را بگیرد؛ هیچ سقفی احتمال برنده شدن را افزایش نمیدهد و باعث نمیشود پول ازدسترفته بازگردد.
چگونه یک سقف مالی واقعبینانه تعیین کنیم؟
شروع کار، بررسی وضعیت مالی است؛ نه انتخاب درصدی ثابت برای همه. درآمد خالص، اجاره و قبوض، خوردوخوراک، بدهی، هزینههای پیشبینینشده و پسانداز را مشخص کنید. اگر پس از این موارد پول آزاد کافی باقی نمیماند، منطقیترین سقف برای شرطبندی صفر است. حتی با وجود پول آزاد، میتوانید تصمیم بگیرید هیچ بخشی از آن را صرف شرطبندی نکنید.
هزینههای ضروری را جدا کنید. مخارجی را که پرداخت نکردنشان به زندگی شما آسیب میزند، پیش از هر هزینه تفریحی کنار بگذارید.
پسانداز و بدهیها را حساب کنید. بودجه احتمالی نباید با پسانداز اضطراری، قرض یا اعتبار بانکی تأمین شود.
سقف مشخصی برای یک دوره تعیین کنید. اگر اساساً قصد اختصاص پول به شرطبندی دارید، آن را جدا از سایر هزینهها بنویسید و افزایش ندهید؛ حتی اگر در روزهای قبل باخته باشید.
برای زمان نیز محدودیت بگذارید. مدت استفاده از سایت را از قبل مشخص کنید. اگر رعایت زمان یا سقف مالی دشوار شد، فعالیت را متوقف کنید.
هزینه واقعی را ماهانه مرور کنید. مجموع پول واردشده، پول خارجشده و موجودی باقیمانده را با سوابق بانک و حساب کاربری تطبیق دهید.
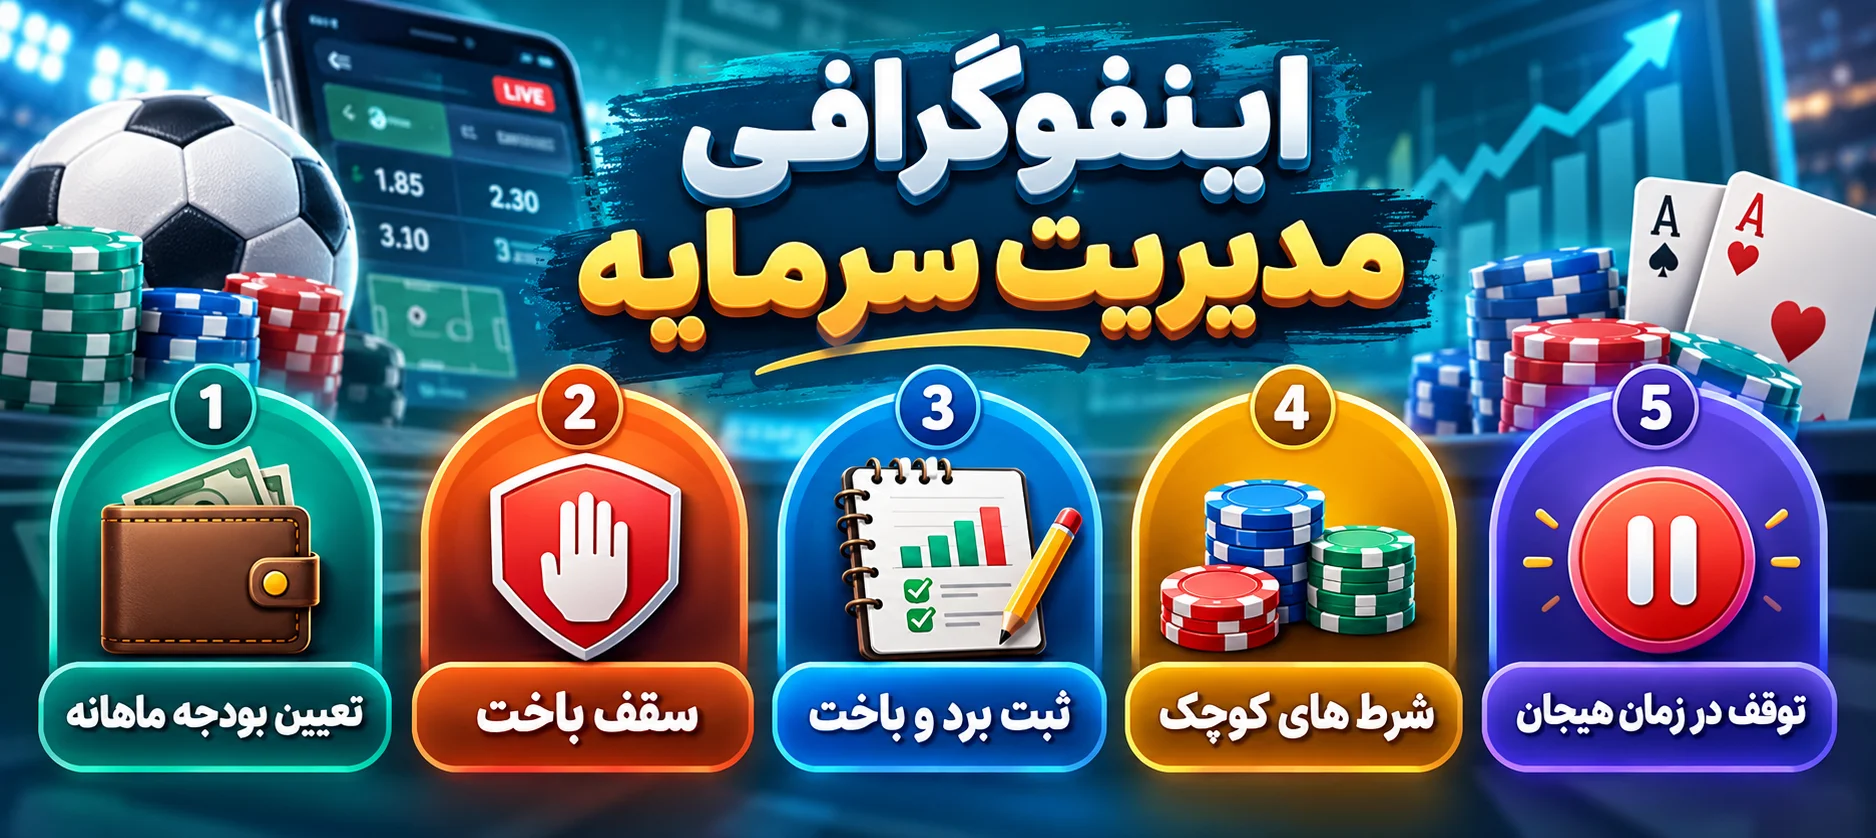
مثال فرضی از جدا کردن بودجه ماهانه
فرض کنید درآمد ماهانه فردی ۲۰ میلیون تومان است و مجموع هزینههای ضروری و پسانداز او به ۱۵ میلیون تومان میرسد. پنج میلیون تومان باقیمانده لزوماً «پول مناسب برای قمار» نیست؛ هزینههای پیشبینینشده نیز ممکن است از همین مبلغ پرداخت شوند. جدول زیر فقط برای نشان دادن روش حسابداری است و درصدهای آن توصیه عمومی برای شرطبندی نیستند.
برای دیدن تمام ستونهای جدول روی موبایل به چپ بکشید.
| عنوان | مبلغ ماهانه (تومان) | توضیح |
|---|---|---|
| درآمد خالص | ۲۰٬۰۰۰٬۰۰۰ | مبلغ دریافتی پس از کسورات |
| هزینههای ضروری و پسانداز | ۱۵٬۰۰۰٬۰۰۰ | اجاره، خوراک، اقساط و ذخیره اضطراری |
| مانده پیش از مخارج متفرقه | ۵٬۰۰۰٬۰۰۰ | لزوماً مبلغ قابلخرج در شرطبندی نیست |
| تفریح و مخارج غیرضروری (صرفاً نمونه) | ۵۰۰٬۰۰۰ | یک انتخاب فرضی برای نمایش بودجهبندی |
| سقف فرضی شرطبندی | ۲۰۰٬۰۰۰ | عدد آموزشی؛ حتی انتخاب صفر میتواند مناسبتر باشد |
برداشت درست از مثال: اگر سقف فرضی ۲۰۰ هزار تومان تمام شود، واریز تازه برای جبران آن با اصل بودجهبندی در تضاد است. افزایش سقف پس از باخت یا قرض گرفتن، خطر زیان بیشتر را افزایش میدهد.
سقف واریز، سقف زیان و سقف زمان چه تفاوتی دارند؟
در برخی سایتهای دارای مجوز، ابزارهایی برای تعیین محدودیت مالی یا استراحت از بازی وجود دارد؛ اما ارائه این امکانات در سایتهای معرفیشده به کاربران ایرانی را نمیتوان بدون بررسی حساب و مقررات فعلی آنها قطعی دانست. برای نمونه، مقررات نهاد ناظر بریتانیا درباره محدودیتهای مالی میان شکلهای مختلف محدودسازی تمایز میگذارد. این مقررات لزوماً شامل وبسایتهای فعال در ایران نمیشود.
سقف واریز
حداکثر پولی که در یک بازه مانند روز یا ماه میتوان به حساب اضافه کرد. این سقف با مبلغ باخت یکسان نیست، چون ممکن است با موجودی قبلی نیز شرط بسته شود.
سقف زیان
حداکثر خالص مبلغ ازدسترفته در دوره مشخص. تعریف و شیوه محاسبه آن باید در قوانین همان سامانه مشخص باشد.
سقف زمان و توقف موقت
محدود کردن مدت بازی یا قفل موقت حساب میتواند وقفهای واقعی ایجاد کند. در صورت مشکل در کنترل، مسدودسازی بلندمدت و حذف دسترسی مناسبتر است.
نکته کاربردی: محدودیتی که فقط روی کاغذ نوشته شده و هر لحظه میتوان آن را افزایش داد، جایگزین مانع عملی نیست. دسترسی فوری به افزایش سقف یا واریز مجدد ممکن است تصمیم لحظهای را آسان کند.
روشهای رایج مدیریت مبلغ شرط و محدودیتهای آنها
برخی روشها مانند شرط ثابت، هدفگذاری ضریب یا تعیین نقطه توقف، در مطالب آموزشی معرفی میشوند. هیچیک از این روشها مزیت ریاضی بازی را از بین نمیبرند. هدف از شناخت آنها، فهم میزان خطر و جلوگیری از برداشت نادرست درباره «روش مطمئن برد» است.
شرط با مبلغ ثابت
ثابت ماندن مبلغ هر شرط میتواند از افزایش ناگهانی هزینه جلوگیری کند؛ بااینحال، تکرار تعداد زیادی شرط ثابت نیز ممکن است مجموع زیان را بالا ببرد.
شرطهای چندگانه یا میکس
در شرط میکس، نتیجه چند انتخاب به هم وابسته است و معمولاً همه انتخابها باید درست باشند. ضریب بزرگتر به معنی مناسب بودن آن برای جبران باخت نیست.
توقف پس از رسیدن به سقف
تعیین مرز مالی و زمانی پیش از فعالیت، از تصمیمگیری در اوج هیجان جلوگیری میکند؛ البته رعایت آن نیازمند ابزار عملی و گاهی کمک دیگران است.
چرا دوبرابر کردن شرط پس از باخت خطرناک است؟
در روش مشهور به مارتینگل، پس از هر باخت، مبلغ شرط دو برابر میشود. مثلاً اگر با ۲۰ هزار تومان شروع کنید، شش شرط پیاپی به ترتیب ۲۰، ۴۰، ۸۰، ۱۶۰، ۳۲۰ و ۶۴۰ هزار تومان خواهند بود. مجموع پول در معرض خطر در این شش شرط ۱ میلیون و ۲۶۰ هزار تومان است؛ حتی پیش از در نظر گرفتن محدودیت مبلغ شرط یا کارمزد. این روش هیچ تضمینی برای بازگشت پول نمیدهد.
حد سود به معنی سود قطعی نیست. تصمیم به توقف پس از یک برد ممکن است باعث کوتاهتر شدن فعالیت شود، اما شانس هر دور را تغییر نمیدهد. مهمتر از تعیین هدف برد، خودداری از بازگشت به بازی برای جبران زیان است.
وضعیت ابزارهای محدودسازی در سایتهای فارسیزبان
در متن اولیه از بتفا، بریبت، بکسبت، یکبت و سوتبت نام برده شده بود. اما ادعاهایی مانند «این سایت سقف واریز ندارد» یا «برای برداشت احراز هویت نمیخواهد» بدون دسترسی به قوانین فعلی و حساب کاربری قابل تأیید نیستند. بنابراین جدول زیر بهجای رتبهبندی یا تأیید اعتبار سایتها، موارد ضروری برای پرسیدن و بررسی را مشخص میکند. برای شناخت معیارهای ارزیابی نیز راهنمای امتیازدهی را ببینید.
برای مشاهده همه ستونها روی موبایل جدول را به چپ بکشید.
| نام سایت | ابزار تعیین محدودیت مالی | مقررات احراز هویت و برداشت | وضعیت اطلاعات |
|---|---|---|---|
| بتفا (Betfa) | باید در حساب کاربری یا پشتیبانی بررسی شود | نیازمند بررسی قوانین فعلی | تأیید مستقل نشده |
| بریبت (BerryBet) | باید در حساب کاربری یا پشتیبانی بررسی شود | نیازمند بررسی قوانین فعلی | تأیید مستقل نشده |
| بکسبت (BaxBet) | باید در حساب کاربری یا پشتیبانی بررسی شود | نیازمند بررسی قوانین فعلی | تأیید مستقل نشده |
| یکبت (YekBet) | باید در حساب کاربری یا پشتیبانی بررسی شود | نیازمند بررسی قوانین فعلی | تأیید مستقل نشده |
| سوتبت (SootBet) | باید در حساب کاربری یا پشتیبانی بررسی شود | نیازمند بررسی قوانین فعلی | تأیید مستقل نشده |
قبل از اعتماد به یک ابزار محدودسازی، این موارد را بپرسید: آیا سقف واریز یا زیان واقعاً در سیستم اعمال میشود؟ آیا میتوان افزایش سقف را فوری انجام داد؟ آیا گزینه توقف موقت یا بستن حساب وجود دارد؟ آیا اطلاعات فعالیت و تراکنشها قابل دریافت هستند؟
ثبت واقعی برد و باخت در یک جدول ساده
دیدن موجودی لحظهای حساب، جای گزارش مالی را نمیگیرد. ممکن است چند برداشت موفق در حافظه بمانند، اما مجموع واریزهای کوچک فراموش شوند. تاریخ، مبلغ واردشده و خارجشده، نتیجه بازی، هزینه انتقال و زمان فعالیت را ثبت کنید. برای دیدن جمعبندی ماهانه، از صورتحساب بانکی و سابقه تراکنشها نیز کمک بگیرید.
جدول در موبایل قابلیت پیمایش افقی دارد.
| تاریخ | فعالیت | مبلغ درگیر | نتیجه خالص | توضیح |
|---|---|---|---|---|
| روز اول | پیشبینی فوتبال | ۱۰۰٬۰۰۰ | ۵۰٬۰۰۰− | ثبت زیان واقعی |
| روز دوم | بازی انفجار | ۵۰٬۰۰۰ | ۲۰٬۰۰۰+ | ثبت سود بدون حذف زیان قبلی |
| روز سوم | پیشبینی ورزشی | ۸۰٬۰۰۰ | ۸۰٬۰۰۰− | رسیدن به مرز توقف |
| جمع سه روز | — | — | ۱۱۰٬۰۰۰− | زیان خالص مثال فرضی |
برای محاسبه وضعیت کلی حساب میتوان از رابطه ساده مجموع برداشتها + موجودی فعلی − مجموع واریزها استفاده کرد؛ البته تنها زمانی که موجودی اولیه صفر بوده باشد و همه هزینهها، پاداشها و انتقالها نیز بهدرستی حساب شده باشند. برای مقایسه دقیقتر، از تغییر موجودی اولیه و کارمزدها نیز غافل نشوید.
نشانههای هشدار و اقدام مناسب
مدیریت بودجه زمانی ناکافی میشود که فعالیت از کنترل خارج شده باشد. اضطراب پس از باخت، پنهان کردن تراکنشها، قرض گرفتن یا فکر کردن مداوم به شرطبندی از نشانههایی هستند که نیاز به توقف و توجه جدی دارند. GamCare نیز این رفتارها را از هشدارهای آسیب ناشی از قمار معرفی میکند.
| نشانه هشدار | اقدام مناسب |
|---|---|
| افزایش مبلغ شرط برای جبران باخت | فعالیت و واریز را متوقف کنید؛ تلاش برای جبران را ادامه ندهید. |
| استفاده از قرض یا پول هزینههای ضروری | از ادامه شرطبندی خودداری کنید و برای وضعیت مالی و بدهیها کمک بگیرید. |
| پنهان کردن مبلغ هزینهشده از نزدیکان | با فرد قابل اعتماد یا مشاور گفتوگو کنید و صورتحساب واقعی را مرور کنید. |
| فکر مداوم به بازی یا ناتوانی در توقف | گزینه مسدودسازی حساب و ابزارهای محدودکننده دسترسی را بررسی کنید. |
| اختلال در کار، خواب یا روابط خانوادگی | شرطبندی را متوقف و از متخصص سلامت روان یا خدمات حمایتی کمک بگیرید. |
مثال واقعینما: وقتی جبران باخت، زیان را بیشتر میکند
در یک مثال فرضی، فردی با بودجه ماهانه یک میلیون تومان وارد شرطبندی میشود. هفته اول ۳۰۰ هزار تومان برنده میشود، هفته دوم ۴۰۰ هزار تومان میبازد و هفته سوم برای جبران زیان، شرطهای بزرگتری ثبت میکند و ۶۰۰ هزار تومان دیگر از دست میدهد. جمع این سه هفته ۷۰۰ هزار تومان زیان خالص است. این اتفاق نشان میدهد تصمیمهای بعد از باخت چگونه میتوانند مرز بودجه را تحت فشار بگذارند.
هفته اول
برد ۳۰۰ هزار تومانی ممکن است احساس اطمینان بیش از حد ایجاد کند؛ اما نتیجه چند شرط، معیار سوددهی پایدار نیست.
هفته دوم
باخت ۴۰۰ هزار تومانی باعث میشود نتیجه دو هفته به ۱۰۰ هزار تومان زیان خالص برسد.
هفته سوم
افزایش مبلغ برای جبران باخت، ۶۰۰ هزار تومان زیان دیگر اضافه میکند؛ توقف زودتر میتوانست جلوی مواجهه با بخشی از این خطر را بگیرد.
نتیجه مثال: هیچ سقفی تضمین نمیکند زیان دقیقاً به یک عدد محدود بماند، اما توقف فعالیت پیش از واریز دوباره و افزایش مبلغ شرط میتواند از ادامه چرخه جبران باخت جلوگیری کند.
ابزارهای کمکی برای کنترل دسترسی و هزینه
اگر کنترل فعالیت دشوار شده، تنها به یادداشت شخصی تکیه نکنید. ابزارهای محدودکننده دسترسی، حذف روشهای پرداخت ذخیرهشده، مسدودسازی حساب و حمایت افراد قابل اعتماد میتوانند مانعهای عملیتری بسازند. نهادهایی مانند GamCare توقف، مسدودسازی دسترسی و دریافت کمک را برای افرادی که کنترل را از دست دادهاند توصیه میکنند.
محدود کردن دسترسی
از گزینههای توقف موقت، مسدودسازی شخصی حساب یا ابزارهای مسدودکننده سایتهای شرطبندی استفاده کنید. وجود چنین قابلیتی را برای هر پلتفرم جداگانه بررسی کنید.
حذف محرکهای مالی
حذف کارت ذخیرهشده، خاموش کردن اعلانهای تشویقی و حذف برنامهها میتواند دسترسی آنی را دشوارتر کند. ووچر یا رمزارز بهخودیخود «سقف سخت» نیستند.
کمک گرفتن از دیگران
اگر بهتنهایی نمیتوانید توقف کنید، فرد قابل اعتماد، مشاور مالی یا متخصص سلامت روان میتواند در برنامهریزی و پیگیری به شما کمک کند.
نکته فنی برای پرداخت رمزارزی: انتقال با تتر یا ارزهای دیگر نیز هزینه و خطر دارد. ثبت تراکنشها در شبکههای عمومی قابل مشاهده است و اشتباه در شبکه یا آدرس مقصد ممکن است موجب از دست رفتن دارایی شود. برای توضیح بیشتر راهنمای پرداخت با رمزارز را بخوانید.
جمعبندی: مهمترین اصل، توقف بهموقع است
مدیریت بودجه در شرطبندی هیچ فرمولی برای سوددهی ایجاد نمیکند. نقش آن روشن کردن هزینه واقعی، محافظت از نیازهای زندگی و ایجاد مرزهایی برای جلوگیری از زیان بیشتر است. داشتن جدول دقیق تراکنشها، تعیین محدودیت و پیگیری نشانههای هشدار مفید است؛ بااینحال، اگر کنترل فعالیت دشوار شده، راهکار مناسب میتواند کنار گذاشتن کامل شرطبندی و دریافت حمایت باشد.
اولویت اول: زندگی روزمره
پول اجاره، بدهی، درمان و پسانداز ضروری را وارد شرطبندی نکنید. سقف صفر هم تصمیمی معتبر است.
اولویت دوم: ثبت واقعیت مالی
واریز، برداشت و زیان خالص را ثبت کنید. بردهای مقطعی را جای سود ماهانه نگذارید.
اولویت سوم: توقف و کمک
اگر در پی جبران باخت، قرض گرفتن یا پنهانکاری هستید، فعالیت را متوقف کنید و کمک تخصصی بگیرید.
